給料ファクタリングや先払い買取アプリは、「借金ではない」と宣伝されていても安心できません。給料ファクタリングは最高裁で貸金業法上の「貸付け」と判断されており、無登録業者が行えば違法なヤミ金融です。先払い買取現金化も、契約解除を前提に高額な違約金を請求するなど、実態によっては貸金業に該当するおそれがあると金融庁が注意喚起しています。
この記事では、元・消費者金融店長の筆者が、両者の仕組み、手数料を年率に直した負担、危険な業者を見分ける7つのサイン、すでに利用した場合の相談先、給料日までを正規に乗り切る方法を解説します。
給料日まで、あと10日。
財布の中には千円札が数枚、冷蔵庫の中もそろそろ寂しい。
そんなときにスマホで検索すると、やけに優しい言葉が並んでいます。
「審査なし」「ブラックOK」「これは借金ではありません」「あなたの給料を先に受け取れるだけです」
正直に申し上げます。私はこの手の言葉を見ると、背筋が寒くなります。
私は20代の終わりに、消費者金融の店長をしていました。お金を貸す側、審査する側です。自慢できる商売ではありません。当時の私の会社は、法律で許された上限ぎりぎりの高い金利で貸していました。それでも「上限」は法律で決まっていて、私たちはその中にいました。
いま「借金ではありません」と名乗っているサービスの一部は、その上限を軽々と超えています。しかも無登録業者なら、正規の貸金業者に課される取立てや契約書面などのルールも期待できません。
先に結論だけ言います
この記事の結論
- 給料ファクタリングは、最高裁が「貸付け」と判断しました(令和5年2月20日)。貸金業の登録がない業者がやっていれば、それはヤミ金融です
- 先払い買取現金化も、金融庁が名指しで注意喚起しています。契約解除を前提に高額な違約金を取るなど、実態が貸付けなら貸金業に該当するおそれがあります
- 年利に換算すると数百%~千数百%になることがあります(金融庁)。正規のカードローンの上限は年18%前後です
- 使ってはいけません。そしてもう使ってしまった人は、払い続ける前に相談してください。この記事の後半に無料の窓口をまとめました
私が貸す側にいた頃、上限は年40%でした
1990年代の終わり、私は小さな貸金会社の店長をしていました。当時の出資法の上限金利は年40.004%。私の会社は、そのぎりぎりの年39.391%で貸していました。
いまの感覚で言えば、とんでもない暴利です。実際、この時代の高金利があとに社会問題となり、法律は何度も改正されて、現在は上限が年20%まで下がりました。私自身も業界の難しさに直面して、2年で身を引いています。
その、当時としても「高い」と言われた年39%の商売をしていた人間から見て、年率換算で1,000%を超えるような数字は、桁が違います。私がいた会社の25倍以上です。これはもう金融ではなく、別の何かです。
そしてもう一つ、大事な違いがあります。当時の私たちには、貸金業の登録があり、契約書があり、取り立てのルールがありました。夜9時以降に電話をかけてはいけない。正当な理由なく勤務先に連絡してはいけない。面倒な鎖に見えますが、あの鎖は借りる人を守るためのものでした。
無登録の業者には、その鎖がありません。それが、この記事でいちばんお伝えしたいことです。
給料ファクタリングとは何か
給料ファクタリングとは、あなたが勤務先からお給料を受け取る権利(賃金債権)を業者が買い取り、給料日より前に現金を渡すというサービスです。給料日になったら、あなたが業者にお金を支払います。
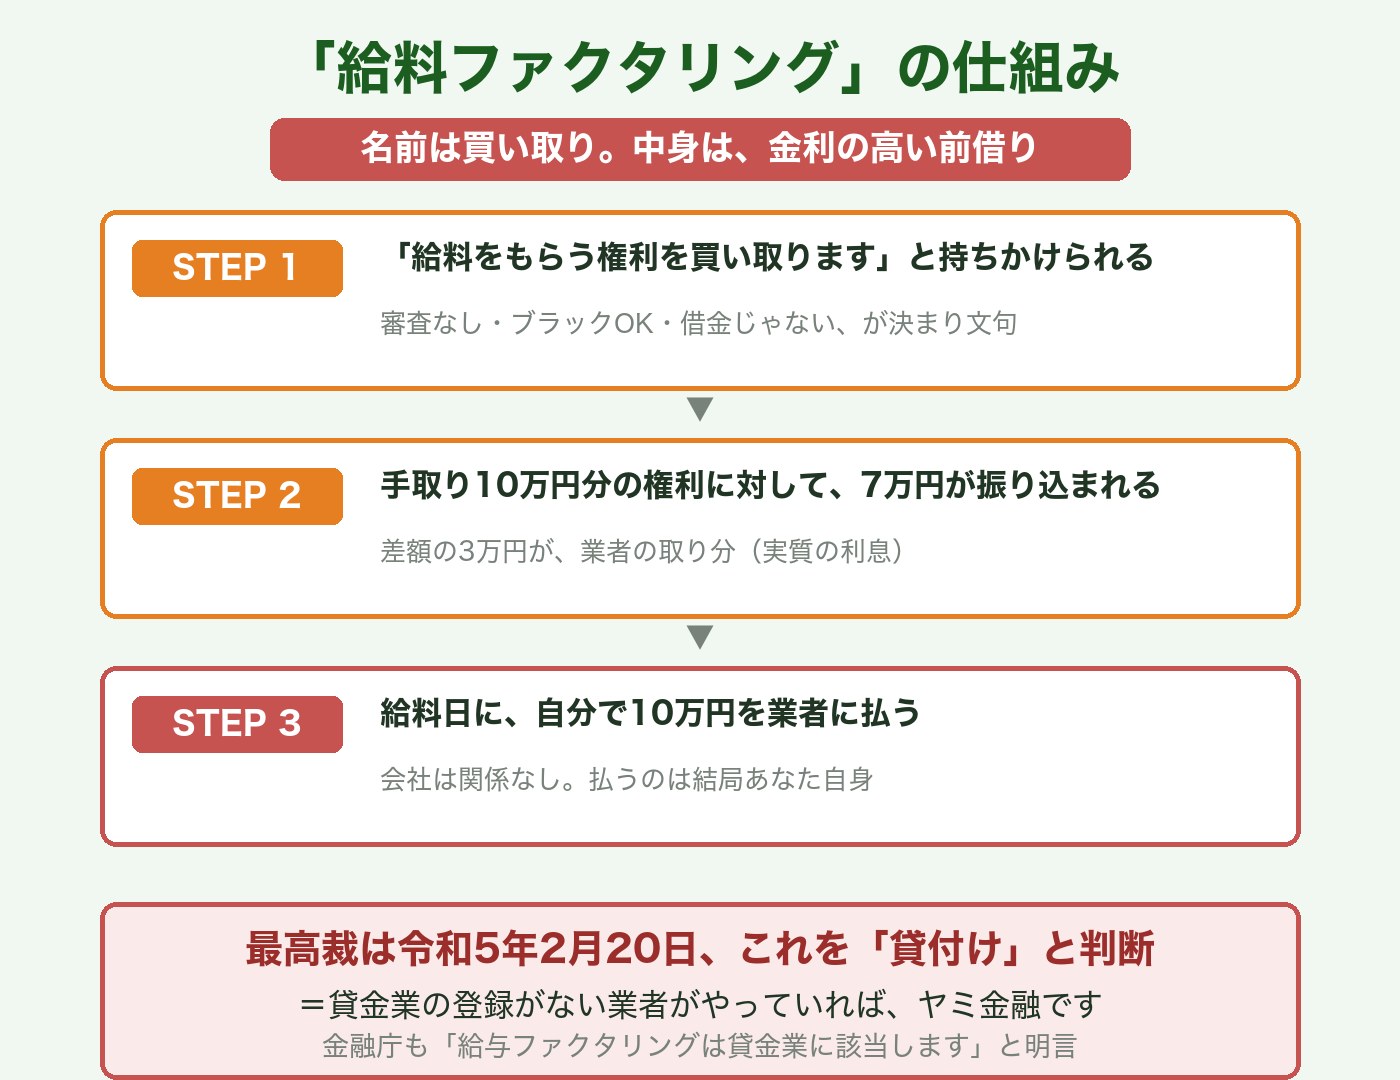
たとえば手取り10万円分の権利に対して、業者から7万円が振り込まれる。そして給料日に、あなたが自分で10万円を業者に支払う。差額の3万円が業者の取り分です。
ここで気づいていただきたいのは、会社はこの取引に一切関わっていないということです。お金を受け取るのもあなた、返すのもあなた。「債権を買い取った」と言いながら、業者は勤務先に取り立てに行くわけではありません。
……それは、買い取りではありませんね。お金を貸して、給料日に利息をつけて返してもらっているだけです。
最高裁も金融庁も「これは貸付けだ」と判断しています
2023年(令和5年)2月20日、最高裁判所は、給料ファクタリングを貸金業法上の「貸付け」に当たると判断しました。出資法の上限金利の規定も適用されます。
金融庁も、「給与の買取りをうたった違法なヤミ金融にご注意ください!」というページで、給与ファクタリングは貸金業に該当するとはっきり示しています。
つまり、貸金業の登録をせずにこれをやっている業者は、貸金業法違反(無登録営業)であり、上限金利を超えていれば出資法違反でもあります。犯罪です。
違法な高金利の罰則(出資法)
- 業として年20%を超える利息の契約をした場合 … 5年以下の拘禁刑もしくは1,000万円以下の罰金、またはその両方
- 業として年109.5%を超える著しい高金利で貸した場合 … 10年以下の拘禁刑もしくは3,000万円以下の罰金、またはその両方
実際に2020年前後には、給料ファクタリングを名乗る業者が出資法違反・貸金業法違反の疑いで摘発される事件が複数起きています。
手数料は「年率」に直すと、正体が見えます
この手のサービスが年率を書かないのには理由があります。書いたら誰も使わないからです。
「手数料30%」と言われると、なんとなく「3割か、高いな」くらいに感じます。ところが、それが15日間の手数料だとしたら。1年は365日ですから、30%×(365日÷15日)=年率にしておよそ730%です。
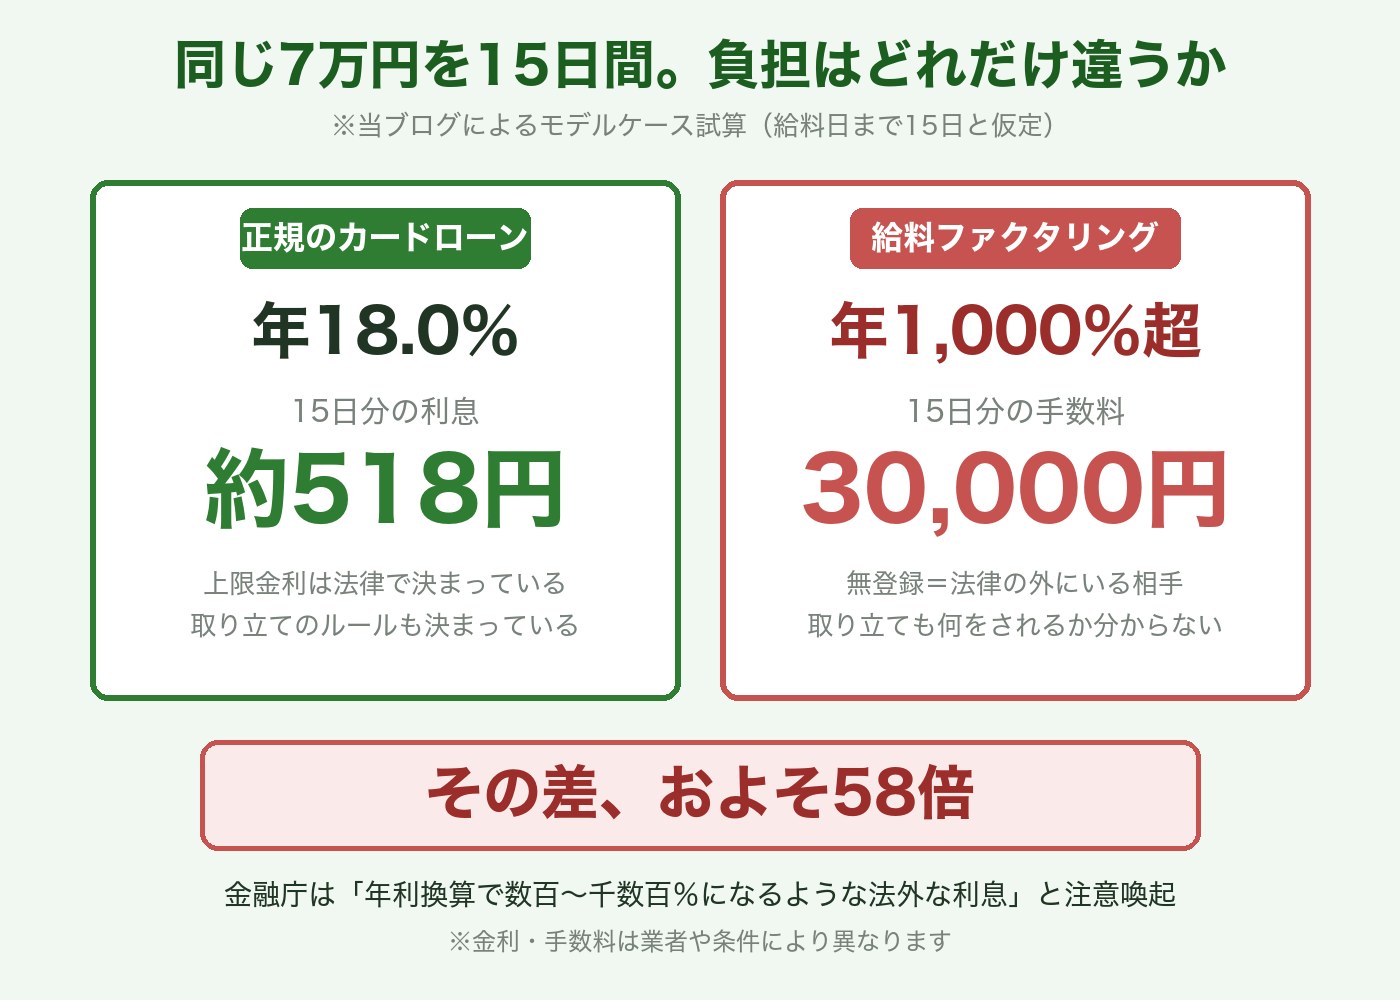
上の図は、同じ7万円を15日間使った場合の比較です(当ブログによるモデルケース試算)。正規のカードローンを年18.0%で借りれば、15日分の利息は約518円。一方、7万円を受け取って給料日に10万円を払うと、負担は3万円。差はおよそ58倍になります。
金融庁は、この手の業者について「年利に換算すると数百~千数百%になるような法外な利息」を支払わされる恐れがあると警告しています。
お金の話で迷ったら、この3つだけ計算してください
名前が何であれ、正体はこの3つで見抜けます。
- いま、いくら受け取るのか(=実質の元本)
- いつまでに払うのか(=日数)
- 合計いくら払うのか(=元本+実質の利息)
(合計 − 受取額)÷ 受取額 × 365 ÷ 日数 × 100 = おおよその年率です。
これが20%を大きく超えていたら、相手が何と名乗っていても、まともな金融ではありません。
「先払い買取」はもっと巧妙です
最近さらに増えているのが、先払い買取現金化と呼ばれるものです。「あなたの持ち物を先にお金を払って買い取ります」という形をとります。
金融庁はこの手口を名指しで注意喚起しており、その説明を読むと、からくりがよく分かります。
金融庁が説明する「先払い買取」現金化の実態
- 商品の売買を装っているが、契約解除(キャンセル)が前提になっている
- 対象はネット上のスマートフォンやゲーム機などの画像で、利用者はその商品を持っていない
- 業者は実際に商品を買い取るつもりがないため、商品の価値ではなく、利用者の収入などで審査している
- お金を受け取るときに、高額な違約金(キャンセル料)を支払う前提になっている
整理するとこうです。「買取代金」が実質の元本、「キャンセル料」が実質の利息。商品は最初から動きません。動くのはお金だけです。
では、なぜこんな回りくどい形にするのか。「これは売買であって、貸付けではありません」と言い張るためです。それ以外に理由がありません。
商品を持っていない人に、商品の価値を見ずに、収入を審査してお金を渡す。審査する側にいた人間から見れば、これはどこからどう見ても与信です。看板に「買取」と書いてあるだけで、やっていることは私が20代でやっていた仕事と同じ。違うのは、上限金利も取り立てのルールも守っていない点です。
後払い現金化・SNSの個人間融資にも注意が必要です
後払い(ツケ払い)現金化
商品を後払いで購入し、その商品のレビューをSNSなどに投稿する報酬として現金を受け取る。そして後日、受け取った金額以上の商品代金を支払う——という形式です。「レビュー報酬」という名前がついているだけで、差額はやはり利息です。
#個人間融資
SNSで「個人で貸します」と持ちかけるものです。「業者じゃないから安心」と言われますが、逆です。個人であっても、出資法の上限は年109.5%。それを超えれば犯罪ですし、実際には業者が個人を装っているケースが多いとされています。
そして、この形がいちばん怖いのは、身分証や勤務先、家族の連絡先を先に渡してしまうことです。お金は数万円しか動かないのに、あなたの人生の情報は全部相手の手に渡ります。
3つに共通する見分け方
- 「これは貸付けではない」と言い張る形式になっている(買取・売買・報酬・立替)
- 年率が書かれていない(手数料◯%、キャンセル料◯円という表記だけ)
- お金より先に、個人情報を出させる(身分証・給与明細・勤務先・家族や友人の連絡先)
手口のパターンをもっと知りたい方は、お金に困った人を狙う悪質商法5つの手口と見分け方もあわせてお読みください。紹介屋・買取屋・押し貸し・整理屋・ヤミ金の、昔からある五つの型を解説しています。
なぜ彼らは「借金じゃない」と言い張るのか
ここは、登録業者の側にいた人間として、いちばん書いておきたいところです。
貸金業の登録を受けると、たくさんの鎖がつきます。
正規の貸金業者に課されている主なルール
- 登録(財務局長または都道府県知事の登録。定期的な更新が必要)
- 上限金利(利息制限法で年15~20%。超えた部分は無効)
- 書面の交付(契約内容・返済額・金利を書面で渡す義務)
- 取り立ての規制(正当な理由なく夜9時から朝8時の連絡は禁止、勤務先への訪問・連絡の制限、貼り紙などによる公表の禁止)
- 総量規制(原則、年収の3分の1を超える貸付けの禁止)
- 信用情報の登録・照会(借りすぎを防ぐ仕組み)
業者にとっては、どれも面倒な鎖です。金利は取れない、取り立ては制限される、貸せる額にも上限がある。
この鎖を全部外す魔法の言葉が、「これは貸付けではありません」なのです。
貸付けでないなら、貸金業の登録もいらない。上限金利も関係ない。取り立てのルールも守らなくていい。総量規制も無視できる。——彼らが必死に名前を変え続けている理由は、それだけです。中身は昔から一つも変わっていません。
だからこそ、見るべきは名前ではありません。いくら受け取って、いつまでに、いくら払うのか。この3つだけです。
違法業者を見分ける7つのサイン
1つでも当てはまったら、そこで手を止めてください。
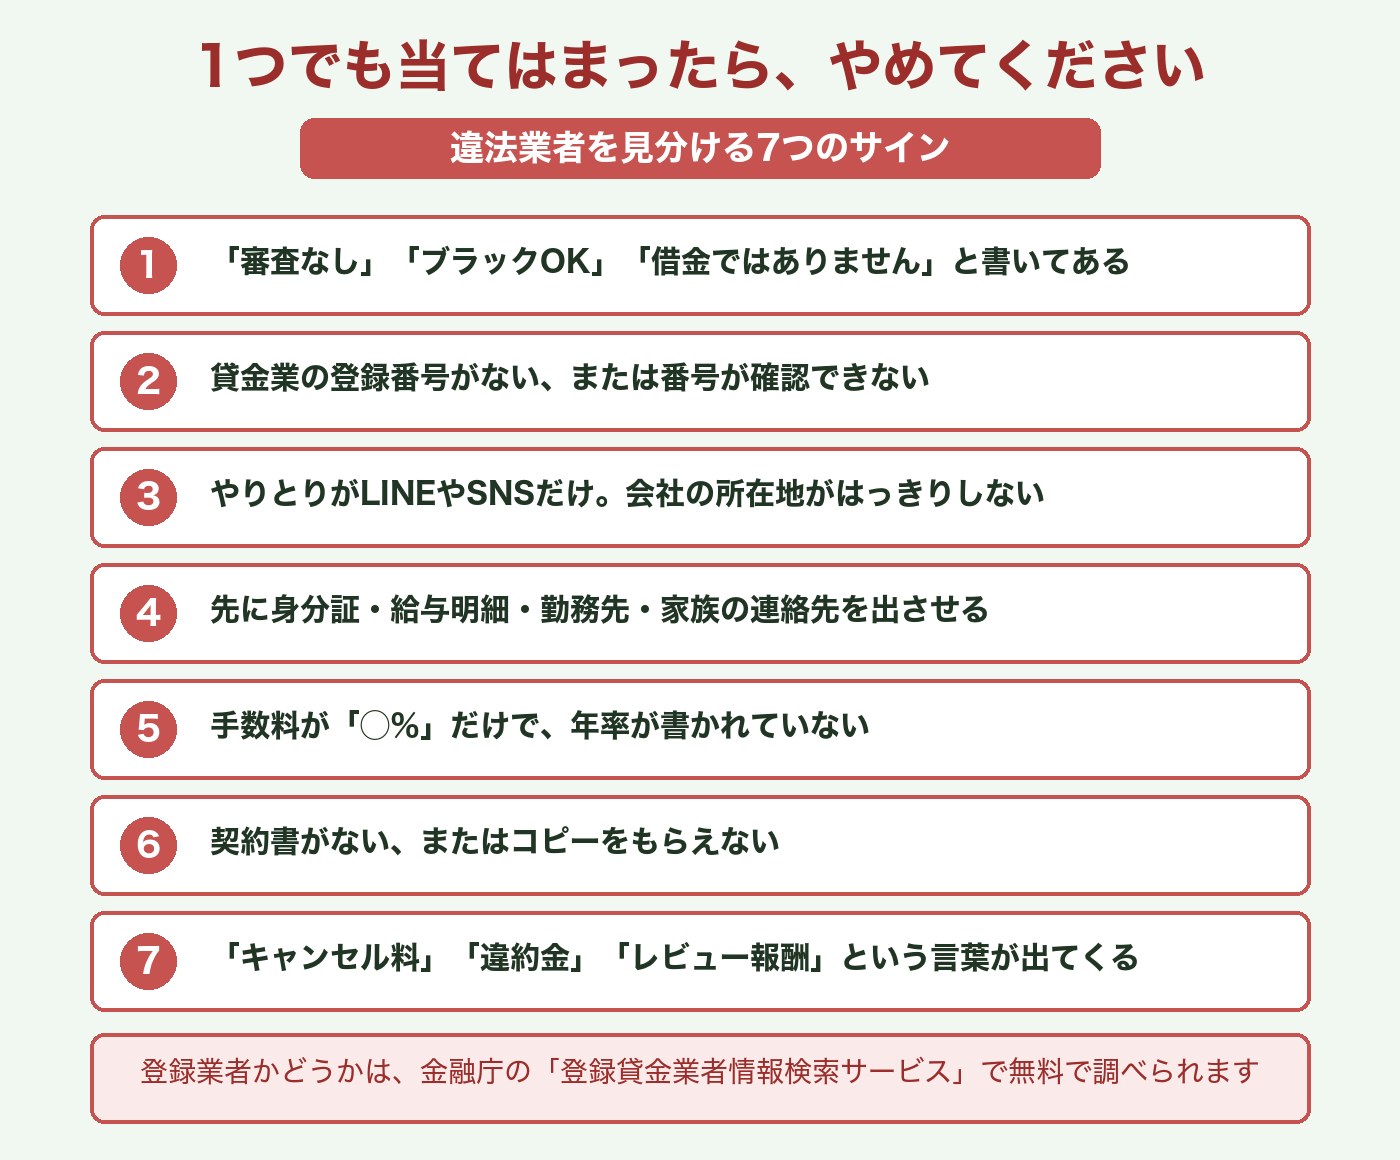
登録業者かどうかは、無料で今すぐ調べられます
金融庁の登録貸金業者情報検索サービスを使えば、その業者が本当に登録を受けているかを、誰でも無料で確認できます。会社名・所在地・電話番号で検索できます。
正規の業者は、「関東財務局長(3)第◯◯◯◯◯号」「群馬県知事(2)第◯◯◯号」のような登録番号を必ず表示しています。サイトに番号がなければ、その時点で終わりです。
番号が書いてあっても安心しないでください
実在する正規業者の登録番号や社名をそのまま盗んで名乗る手口(かたり調べ・なりすまし)があります。
検索結果に出てきた所在地と電話番号が、目の前の業者のものと一致しているかまで必ず確認してください。
番号は合っているのに電話番号が違う——それは偽物です。
もう使ってしまった人へ
ここからは、すでに使ってしまった方に向けて書きます。
まず、ご自身を責めないでください。追い詰められているときに、優しい言葉で「審査なしで今日中に」と言われたら、人は手を伸ばします。私は審査する側の窓口で、その瞬間を何百回も見てきました。判断力が落ちているのは、あなたが弱いからではありません。
1. 払い続ける前に、まず相談してください
いちばん大事なことを書きます。言われるままに払い続けるのが、いちばん損です。
最高裁は2008年(平成20年)6月10日の判決で、著しい高金利で貸し付けるヤミ金融業者に対して、被害者が支払った金額は、元本として受け取った分を差し引くことなく、全額を損害として請求できるという判断を示しています。「不法原因給付」という民法の考え方によるものです。
つまり、相手が無登録のヤミ金融であれば、あなたが払う義務そのものを争える可能性があります。ただし、結論は個別の事情によって変わります。自己判断で支払いを止める前に、必ず弁護士か司法書士に相談してください。多くの事務所がヤミ金被害の相談を無料で受け付けていますし、費用が心配なら法テラスがあります。
2. 脅されたら、その時点で警察です
「勤務先に電話する」「家族に言う」「SNSに晒す」——こうした脅しは、それ自体が違法行為です。録音や画面のスクリーンショットを残して、警察相談専用電話#9110へ。身の危険を感じる状況なら110番でかまいません。
「自分が悪いことをしたから警察には行けない」と思ってしまう方がいますが、逆です。あなたは被害者です。捕まえるべきは、無登録で違法な高金利を取っている側です。
3. 渡してしまった個人情報への備え
身分証の画像や勤務先を渡してしまった場合は、悪用に備えてください。身に覚えのない請求や、あなたの名義での申込みが起きていないかを確認するため、信用情報の開示請求も検討してください。開示方法や手数料は各信用情報機関の公式サイトで最新情報を確認できます。
4. これだけは、絶対にやらないでください
やってはいけない2つ
- 別の同じような業者から借りて、支払いに充てる … 一度この輪に入ると、数万円の穴が数か月で数十万円になります。業者どうしで名簿が回ることもあります
- 「高収入」「即日現金」の闇バイトに手を出す … 受け子・出し子は実行犯として逮捕されます。数万円のために前科がつく取引は、この世に存在しません
無料で相談できる公的窓口【保存版】
- ヤミ金・違法な金融業者のこと:金融庁 金融サービス利用者相談室 0570-016811(IP電話 03-5251-6811)
- 貸金業者とのトラブル:日本貸金業協会 貸金業相談・紛争解決センター 0570-051-051(IP電話 03-5739-3861)
- 契約・お金のトラブル全般:消費者ホットライン 188(いやや)
- 脅された・晒された・怖い思いをした:警察相談専用電話 #9110(危険が迫っていれば110)
- 弁護士・司法書士に相談したい:法テラス 0570-078374
どこに電話すればいいか分からなければ、まず188で構いません。適切な窓口につないでくれます。
相談先の選び方は借金相談はどこがいい?正しい相談先5つで詳しく書いています。「無料で相談に乗る」と近づいてくる民間の業者(整理屋)には気をつけてください。
借りずに乗り切る、正規の5つの道
さて、ここからが本題かもしれません。「使うな」と言うだけでは、給料日までの10日間は埋まりません。代わりの道を5つ挙げます。
道1:勤務先の「給与前払い制度」を確認する
会社が福利厚生として導入している給与前払いサービスなら、まったくの別物で、合法です。すでに働いた分の給料を、給料日より前に受け取れる仕組みで、手数料は1回あたり数百円程度のものが多くあります。
導入していても社内で告知されていないケースが意外とあります。総務や人事に一言聞いてみてください。「前払い制度ってうちにありますか」と聞くだけです。恥ずかしいことは何もありません。
道2:労働基準法25条の「非常時払い」を使う
これは、知らない方が本当に多いので、ぜひ覚えて帰ってください。
労働基準法25条 ― 非常時払い
労働者が非常の場合の費用にあてるために請求したときは、使用者は支払期日の前であっても、
すでに働いた分の賃金を支払わなければならない——と法律で定められています。
「非常の場合」として定められているのは、本人または収入によって生計を維持する家族について、次のような事情が生じたときです。
- 出産した/病気にかかった/災害を受けた
- 結婚した/死亡した
- やむを得ない事情で1週間以上にわたって帰郷する
これはお願いではなく、労働者の権利です。要件を満たしていれば、会社は拒めません。
注意点として、これは「まだ働いていない将来の分の前借り」ではなく、すでに働いた分を、給料日より前に払ってもらう制度です。病気やけが、家族の不幸、災害。まさに「急な出費」の代表格が対象になっています。
給料ファクタリングの業者が7万円と引き換えに3万円を取っていく、その同じお金を、あなたは手数料ゼロで会社から受け取れる可能性があるということです。順番として、業者より先に総務へ行ってください。
道3:単発バイトで、足りない分だけ稼ぐ
私は1年間、単発バイトで食いつないでいた時期があります。今は当時よりずっとアプリが充実していて、登録から数日で働けて、早ければ即日や翌日に振り込まれる案件もあります。
2万円足りないなら、2万円分だけ働けばいい。利息はゼロ、信用情報にも何も残りません。具体的な進め方は急な出費でお金が足りない…借りる前に「単発バイトで稼ぐ」という選択肢にまとめました。
道4:公的な貸付制度(急ぎには向きませんが)
市区町村の社会福祉協議会が窓口となっている生活福祉資金貸付制度があります。その中の「緊急小口資金」は上限10万円で、低所得世帯などが対象です。
ただし正直に書いておくと、申込みから貸付までに10日から1か月程度かかることが多く、今日明日の資金には向きません。それでも、生活の立て直しそのものを相談できる窓口です。要件や実施状況は地域によって異なるので、まずはお住まいの市区町村の社会福祉協議会へ問い合わせてみてください(厚生労働省の制度説明)。
道5:どうしても借りるなら、正規の登録業者から
借りること自体は悪ではありません。問題は、どこから借りるかです。正規の登録業者なら上限金利は守られ、取り立てにもルールがあり、返済が苦しくなったときには相談窓口があります。
比較はカードローンおすすめ10選、大手の審査に落ちた方は中小消費者金融5社の比較をご覧ください。どちらも、正規に登録を受けている業者だけを扱っています。
すでに返済があって今月が苦しいという方は、カードローンの返済ができない…滞納する前に必ずやるべきことをお読みください。「今月は利息分だけ入れさせてください」という相談は、窓口では珍しくもなんともない、ごく普通の相談です。電話を受ける側にいた私が保証します。
よくある質問
Q. ファクタリングは全部違法なんですか?
A. いいえ。企業どうしの売掛金を売買する事業者向けのファクタリングは、適法に行われているものがあります。一方、個人の給料(賃金債権)を対象にした給料ファクタリングは貸金業に該当し、無登録で営めば違法です。事業者向けを装った偽装ファクタリングについても、金融庁が注意喚起しています。
Q. 会社が導入している給与前払いサービスも危ないのでは?
A. 別物です。勤務先が福利厚生として導入している前払い制度は、すでに働いた分を会社が前倒しで支払う仕組みで、手数料も1回数百円程度が一般的です。「会社が導入しているか」「個人が業者に申し込むか」が分かれ目です。
Q. 信用情報に載らないなら、むしろ好都合では?
A. いいえ。無登録業者との取引は通常、信用情報機関に登録されませんが、信用情報に載らないことは安全性の証明ではありません。登録・上限金利・取立て規制など、正規業者に課される利用者保護の仕組みが期待できないことのほうが重大です。
Q. 数万円の少額なら、そこまで問題ないのでは?
A. 問題は金額ではなく、年率と相手です。むしろ少額だからこそ「これくらいなら」と繰り返してしまい、気づけば毎月の給料が入った瞬間に消えていく——という状態になります。金融庁も、小口だからこそ繰り返し利用で返済額が膨らむ危険を指摘しています。
Q. 一度使ったら、ブラックリストに載りますか?
A. 無登録の業者は信用情報機関に加盟していないため、その取引自体が信用情報に登録されることはありません。ただし、支払いのために正規のカードローンやクレジットカードを延滞すれば、そちらで事故情報が登録されます。詳しくはブラックリストはいつ消える?をご覧ください。
Q. スマホ決済の「後払い」も同じように危ないですか?
A. 正規の後払い決済サービス(買った商品の代金を後で払う仕組み)と、「後払い現金化」はまったくの別物です。見分け方は簡単で、手元に現金が入ってくるかどうか。商品を買っているはずなのに現金がもらえる話は、その時点でおかしいと思ってください。
Q. 相談したら、会社や家族にバレませんか?
A. 公的な相談窓口が、あなたの相談内容を勝手に勤務先や家族に伝えることはありません。むしろ放置して業者から会社に電話が行くほうが、はるかにバレます。早く相談するほど、静かに終わらせられる可能性が高くなります。
この記事のまとめ
覚えて帰っていただきたいこと
- 給料ファクタリングは、最高裁が「貸付け」と判断済み。登録のない業者がやっていればヤミ金融です
- 先払い買取・後払い現金化・SNSの個人間融資にも注意。実態が貸付けなら貸金業法の対象となり、無登録営業は違法です
- 見るべきは3つの数字——いくら受け取り、いつまでに、いくら払うのか。年率に直せば正体が出ます
- 使ってしまっても、払い続ける前に相談。ヤミ金融への支払いは争える可能性があります
- 労働基準法25条の非常時払いを覚えておく。すでに働いた分は、給料日前でも請求できます
お金がないときは、視野が狭くなります。スマホの画面に「今すぐ」「審査なし」と出てくると、それが唯一の出口に見えてしまう。その気持ちは、窓口の反対側から何百回も見てきたので、よく分かるつもりです。
でも、出口はそこではありません。会社の総務にも、法律の中にも、単発バイトのアプリにも、無料の相談窓口にも、出口はあります。しかも、そのどれもがあなたから3万円を取っていったりはしません。
あの手の業者が、名前を変え、形を変え、それでも同じことをやり続けているのは、困っている人が必ず現れると知っているからです。知っていれば、引っかかりません。この記事が、そのための知識になれば幸いです。
― まりも
免責事項・情報の時点について
本記事は2026年8月時点の公開情報にもとづいて執筆しています。法律・制度・各社の条件は変わることがあります。
筆者が貸金業の実務に従事していたのは1990年代後半~2000年頃で、現在は貸金業を営んでおりません。経験談は当時のものであり、
現在の制度・金利については金融庁・日本貸金業協会・厚生労働省などの公的情報を確認したうえで記載しています。
本記事は法律上の助言ではありません。具体的な対応は、弁護士・司法書士および上記の公的窓口にご相談ください。
コメント